In this post:
De LTV:CAC-ratio, ook wel de verhouding tussen LTV en CAC, zet wat een klant over de hele relatie voor je waard is af tegen wat je uitgaf om hem binnen te halen. Je deelt de customer lifetime value door de customer acquisition cost. Een ratio van 3 op 1 betekent dus dat elke euro die je uitgeeft om klanten te winnen, terugkomt als drie euro brutowinst voordat die klanten vertrekken.
Dichter bij één oordeel over de groei van een bedrijf met terugkerende omzet kom je niet. De omzet kan jarenlang stijgen terwijl elke nieuwe klant meer kost dan hij ooit oplevert, en dat zie je niet aan de omzetgrafiek en ook niet aan de CAC op zichzelf.
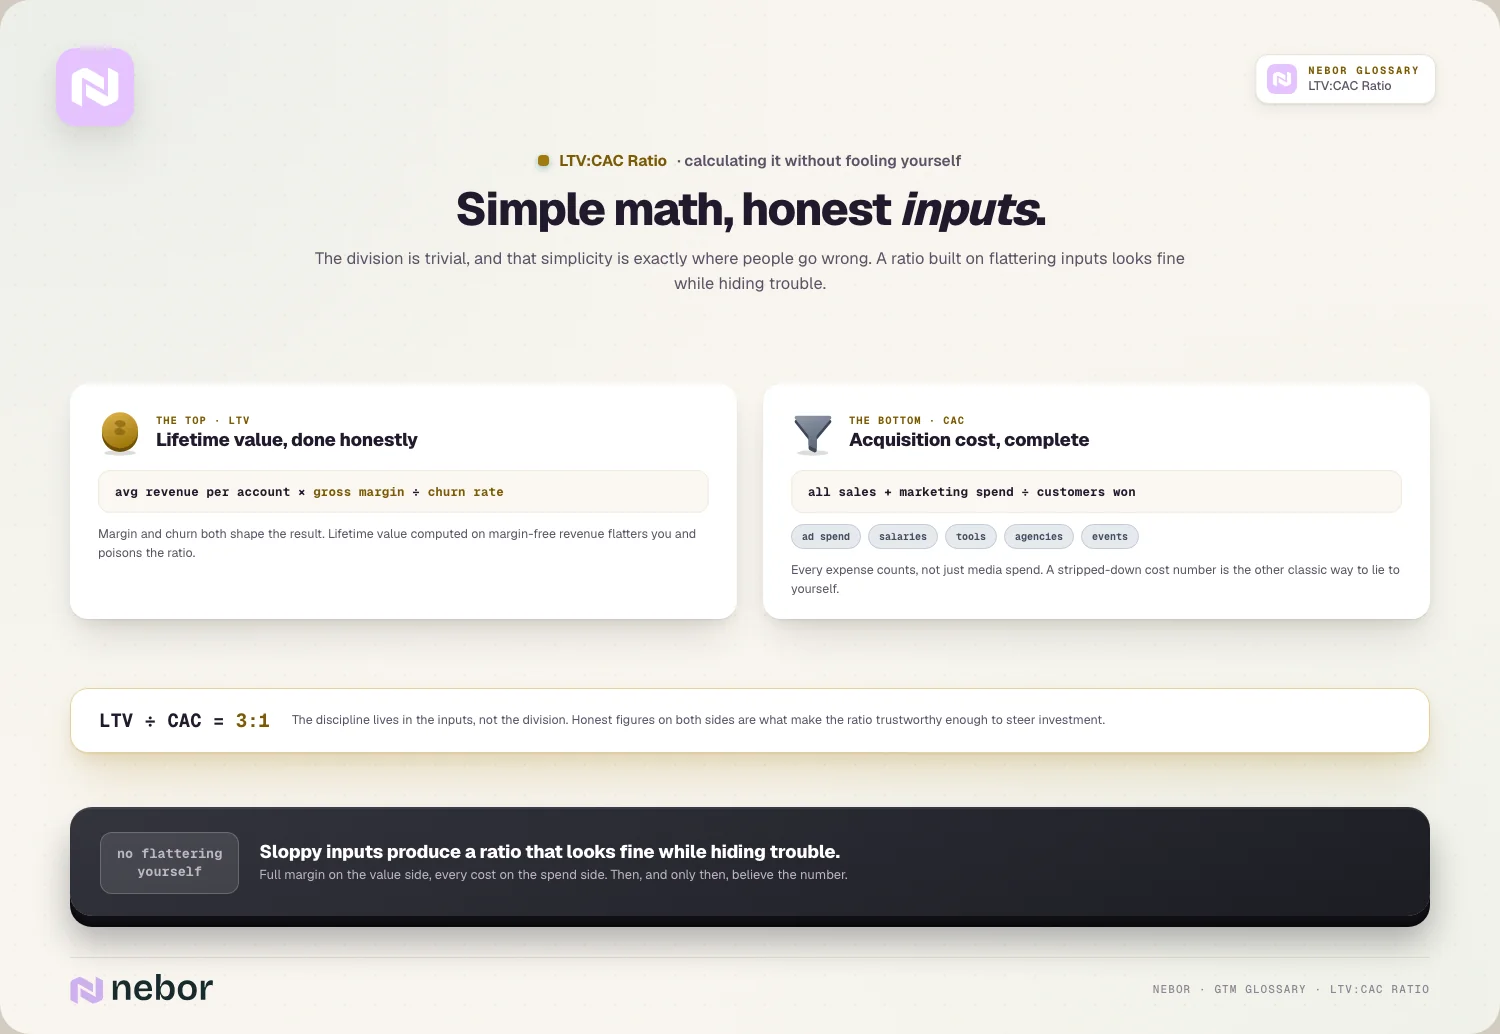
De deling zelf is kinderspel. Wat mensen op het verkeerde been zet, is wat ze erin stoppen: omzet waar marge hoort te staan, campagnebudget waar de volledige verkoopkosten horen te staan, en een klantlooptijd die niemand aan de werkelijkheid heeft getoetst. Het grootste deel van deze uitleg gaat over die input, want die bepaalt of het getal je waarschuwt of alleen geruststelt.
TL;DR
LTV:CAC = (maandelijkse omzet per account × brutomarge ÷ maandelijkse revenue churn) ÷ volledig berekende CAC. Facturatietools zoals ChartMogul rapporteren LTV op basis van omzet, dus vermenigvuldig eerst met je brutomarge voordat je deelt.
De input bepaalt de uitkomst. Ons voorbeeld uit Gent komt voor hetzelfde kwartaal uit op 14,2 op 1, 4,4 op 1 of 3,5 op 1, afhankelijk van of de LTV met marge rekent en of de CAC salarissen meetelt. Alleen 3,5 klopt, en dat zakt naar 2,6 als je maar vijf jaar klantlooptijd gelooft.
De ondergrens van 3 op 1 is een vuistregel van venture-investeerder David Skok. Er zit geen survey achter. Wij zien grofweg 3 tot 5 als gezond, en een ratio ver daarboven als een teken dat je te weinig in groei investeert.
De ratio is gelijk aan de klantlooptijd gedeeld door de payback in maanden, dus de twee horen bij elkaar. Achter de 3,5 op 1 van Gent zit een payback van 23 maanden, bijna het dubbele van de richtlijn van 12 maanden van Skok.
Retentie is meestal de grotere hefboom. Daalt de maandelijkse churn van 1,25% naar 1%, dan stijgt Gent naar 4,4 op 1. Dat doet evenveel als 20% lagere acquisitiekosten.
Bereken de ratio per kanaal en per cohort, naast het cijfer voor het hele bedrijf. Een blended cijfer kan er gezond uitzien terwijl één kanaal geld verliest op elke klant die het binnenbrengt.
Drie inputs en één deling
De versie die de meeste financeteams bij SaaS-bedrijven gebruiken, ziet er zo uit:
LTV = gemiddelde maandelijkse omzet per account × brutomarge ÷ maandelijkse revenue churn rate
LTV:CAC-ratio = LTV ÷ CAC
De brutomarge staat erin omdat het geld kost om een klant te bedienen (hosting, support, onboarding, transactiekosten) voordat er ook maar één euro terug kan naar wat je uitgaf om hem te winnen. Door te delen door de churn rate maak je van maandelijkse brutowinst een looptijd, want één gedeeld door de maandelijkse churn geeft het gemiddelde aantal maanden dat een account blijft. Gebruik revenue churn in plaats van het aantal logo's als je accounts sterk in omvang verschillen, en lees in het artikel over customer churn rate hoe de maandelijkse en de jaarlijkse versie zich tot elkaar verhouden. Het artikel over customer lifetime value behandelt de zorgvuldigere varianten, zoals disconteren en LTV per cohort.
Wees voorzichtig met het cijfer dat je facturatietool je geeft. De LTV-grafiek van ChartMogul deelt bijvoorbeeld de gemiddelde omzet per account door het gemiddelde van de customer churn over de afgelopen zes maanden. Voor een tool voor abonnementsanalyse is dat een verstandige standaard, maar het blijft een omzetcijfer. Zet je het direct in de ratio, dan overschat je de lifetime value met precies het deel van de omzet dat opgaat aan het bedienen van klanten.
Onder de deelstreep staat alles wat je in een periode uitgaf om nieuwe klanten te winnen, gedeeld door het aantal nieuwe klanten dat je in die periode won. Dat zijn salarissen, commissies, tools, campagnes, events en bureaus, en upsells en verlengingen blijven buiten het aantal klanten. Het artikel over customer acquisition cost loopt de kostenposten en de vertraging tussen uitgaven en gesloten deals uitgebreid door, dus hier gaan we meteen naar wat er gebeurt als de twee helften samenkomen.
Een softwarebedrijf in Gent op 14 op 1, 4,4 op 1 of 3,5 op 1
Neem een illustratief softwarebedrijf in Gent dat roostersoftware verkoopt aan Belgische woonzorgcentra en hotels. Het gemiddelde account betaalt €850 per maand, de brutomarge is 80% en het bedrijf verliest elke maand 1,25% van zijn terugkerende omzet. Het gemiddelde account blijft dus 1 ÷ 0,0125 = 80 maanden.
Vorig kwartaal won het 20 nieuwe klanten. De acquisitiekosten voor dat kwartaal waren:
Campagnes, betaalde advertenties en events: €96.000.
Salarissen voor de marketeer, twee SDR's en twee account executives: €180.000.
Commissies op nieuwe deals: €21.000.
Tools en data: €15.000.
Samen is dat €312.000. Zo ziet de ratio eruit, afhankelijk van welke getallen je pakt.
Hoe hij berekend is | LTV | CAC | Ratio |
|---|---|---|---|
LTV op omzet, alleen campagnebudget | €850 ÷ 1,25% = €68.000 | €96.000 ÷ 20 = €4.800 | 14,2 op 1 |
LTV op omzet, volledige CAC | €68.000 | €312.000 ÷ 20 = €15.600 | 4,4 op 1 |
LTV op brutomarge, volledige CAC | €850 × 80% ÷ 1,25% = €54.400 | €15.600 | 3,5 op 1 |
Elke rij komt uit echte data in de eigen systemen van het bedrijf. De eerste krijg je als de ratio wordt samengesteld uit een ads-dashboard en de LTV-grafiek van een facturatietool. Met de derde moet je plannen, en die is maar een kwart zo groot als de eerste.
Dan is er de looptijd zelf. Tachtig maanden is zes en een half jaar, en dat is misschien langer dan het bedrijf überhaupt klanten heeft. Geloof je maar vijf jaar, dan wordt de LTV €680 brutowinst per maand × 60 maanden = €40.800, en zakt de ratio naar 2,6 op 1. Een jong bedrijf met heel weinig gemeten churn heeft het omgekeerde probleem. Bij 0,5% per maand belooft de formule een klant van 200 maanden, en de ratio ziet er prachtig uit omdat de data nog geen tijd heeft gehad om het tegendeel te bewijzen. Wij zouden de looptijd begrenzen op wat het kortst is: vijf jaar, of de langste periode waarover je echte cohortdata hebt.
Waar komt de 3:1-regel vandaan?
Niet uit een dataset. Het getal dat de meeste mensen noemen, gaat terug op David Skok, een venture-investeerder die rond 2010 een gids over SaaS-metrics publiceerde. Zijn vuistregel was dat de LTV minstens drie keer zo groot moet zijn als de CAC, met als tweede regel dat startups hun acquisitiekosten binnen 12 maanden moeten terugverdienen. Hij zei er duidelijk bij dat het geen harde regels waren. Vanaf daar verspreidden ze zich, en nu vind je dezelfde richtlijn van drie keer terug in documentatie van leveranciers, onder meer op de helppagina over LTV van ChartMogul.
De redenering houdt ook stand zonder survey erachter. Bij 1 op 1 betaalt een klant terug wat het kostte om hem binnen te halen en niets meer, terwijl productontwikkeling, finance, kantoorhuur en de klanten die vroeg vertrekken nog steeds ergens van betaald moeten worden. Drie geeft je ruimte voor die kosten en voor de maanden waarin je cash vastzit voordat een klant zich heeft terugbetaald. Het is een veiligheidsmarge, dus behandel het als een conventie.
Er zijn gepubliceerde ratio's, maar elk heeft zijn eigen recept. Paycor, een Amerikaans bedrijf in software voor salarisadministratie, zette zijn LTV/CAC vooraan in zijn beursprospectus uit 2021: 3,8x over de twaalf maanden tot juni 2020 en 5,0x over de negen maanden tot maart 2021. Volgens zijn definitie vermenigvuldig je de terugkerende bookings met de aangepaste brutomarge, deel je door één min de gross revenue retention, en deel je daarna door de kosten voor sales en marketing plus implementatie. De marge zit bovenin, retentie staat voor de looptijd en implementatie telt als acquisitiekost. Check die drie keuzes voordat je jouw ratio met die van een ander vergelijkt.
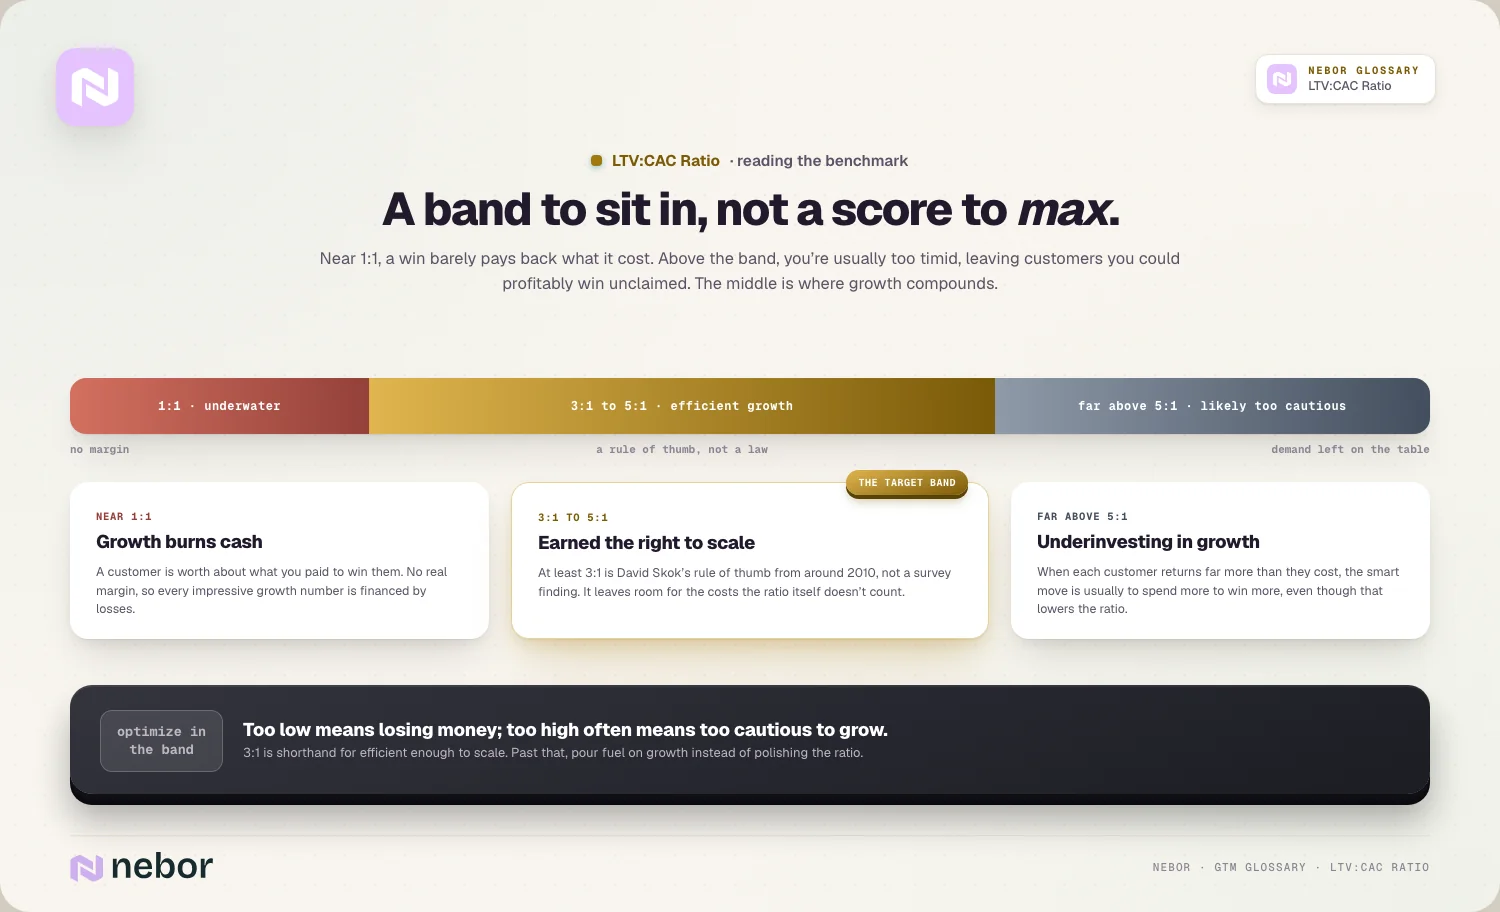
Een heel hoge LTV:CAC-ratio is ook niet automatisch goed nieuws. Zit de jouwe meerdere kwartalen ver boven 5 op 1, dan levert elke nieuwe klant vele malen op wat hij kostte. Meestal betekent dat dat je meer kunt uitgeven en nog steeds winstgevend klanten wint. Een concurrent die meer wil betalen voor dezelfde accounts, pakt ze anders af. De uitzondering is het jonge bedrijf uit de vorige sectie, waarvan de ratio alleen hoog is omdat de churn nog niet zichtbaar is.
De ratio is klantlooptijd gedeeld door payback
Herschik de formule en er valt iets nuttigs uit. Payback is de CAC gedeeld door de maandelijkse brutowinst per klant. LTV is de maandelijkse brutowinst maal het aantal maanden dat een klant blijft. Zolang de omzet per account ongeveer gelijk blijft, is de LTV:CAC-ratio dus gelijk aan de looptijd in maanden gedeeld door de payback in maanden.
Voor Gent is de payback €15.600 ÷ €680 = 22,9 maanden, en 80 ÷ 22,9 = 3,5. De ratio haalt de eerste regel van Skok en zakt voor de tweede. In zijn latere stuk SaaS Metrics 2.0 voegt hij toe dat veel van de beste SaaS-bedrijven hun acquisitiekosten in 5 tot 7 maanden terugverdienen. Dat zet de 23 maanden van Gent in perspectief.
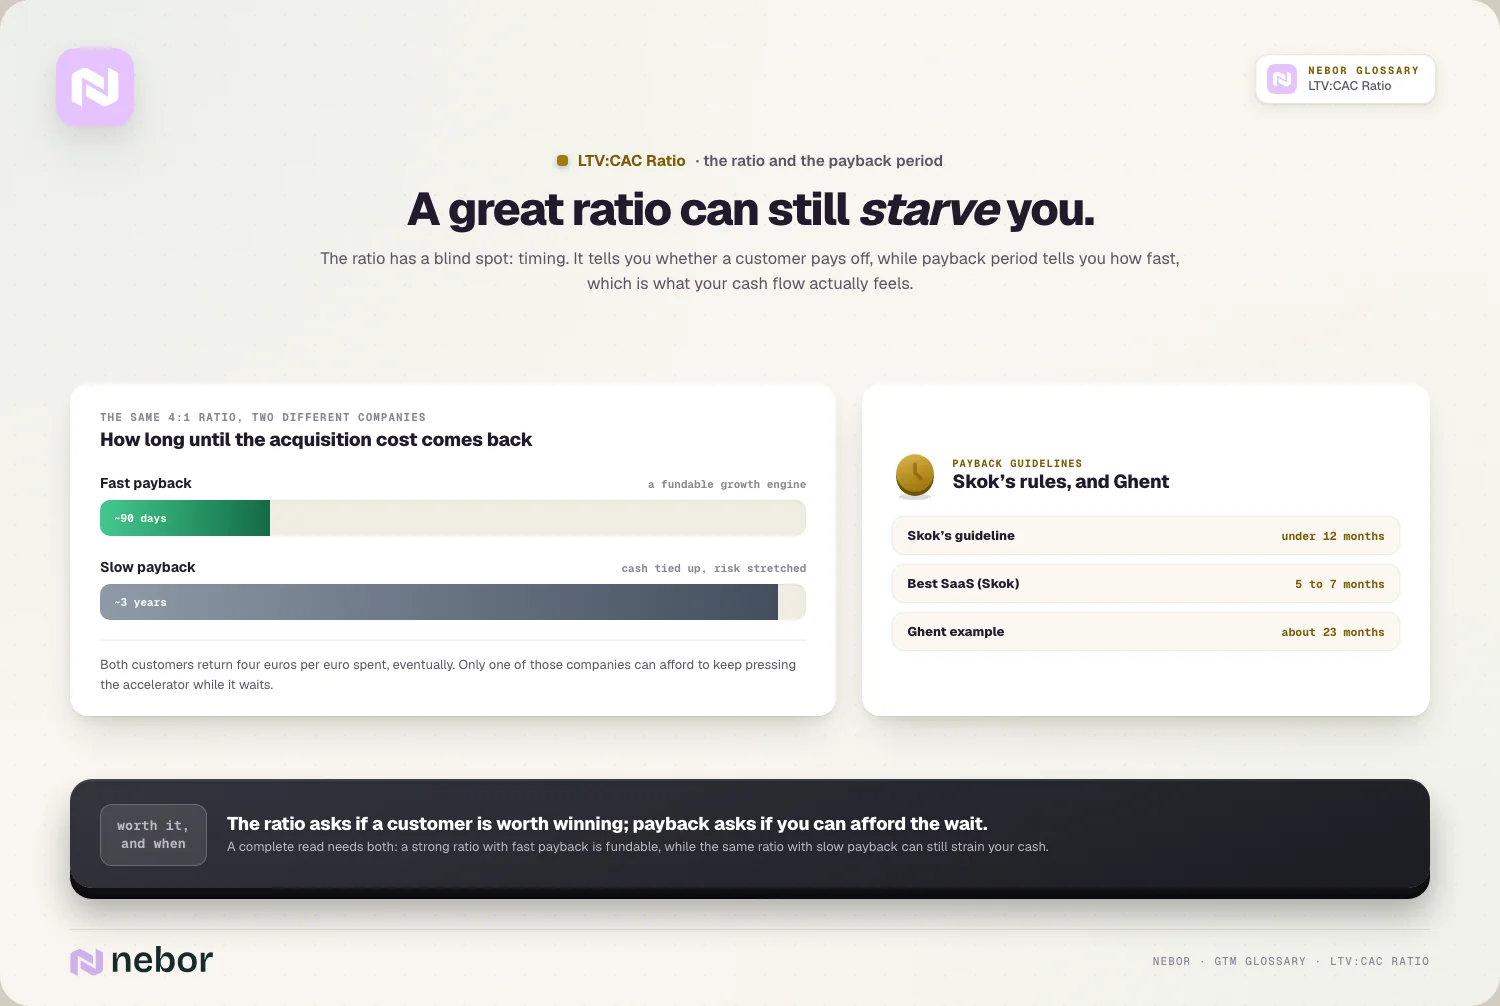
Waarom allebei bijhouden? Twee bedrijven kunnen op 4 op 1 zitten, waarbij het ene zijn acquisitiekosten in drie maanden terugverdient en het andere in drie jaar. Het eerste kan bijna meteen herinvesteren. Het tweede moet elke nieuwe klant drie jaar voorfinancieren voordat het zijn geld terugziet, en hoe sneller het groeit, hoe meer cash vastzit in klanten die zich nog niet hebben terugbetaald. De ratio vertelt je of een klant het winnen waard was. Payback vertelt je of je banksaldo het overleeft als je er veel tegelijk wint. De paybackdoelen van Bessemer per klantsegment staan in het artikel over CAC, en die herhalen we hier niet.
Wat de payback van Gent verbetert, is iets anders dan wat de ratio verbetert. Jaarlijks vooruit factureren verkort de cash-payback zonder de ratio ook maar iets te veranderen. Een hogere prijs of een goedkopere salesmotion voor kleine accounts verbetert allebei.
Welke hefboom beweegt de LTV:CAC-ratio het meest?
Er zijn maar twee kanten om aan te werken, en bij de meeste B2B-bedrijven beweegt de waardekant het verst. Retentie bepaalt de looptijd, en de looptijd vermenigvuldigt al het andere.
Stel dat Gent de maandelijkse churn verlaagt van 1,25% naar 1%. Het gemiddelde account blijft nu 100 maanden, de LTV stijgt naar €680 × 100 = €68.000, en de ratio wordt €68.000 ÷ €15.600 = 4,4 op 1. Om vanaf de kostenkant op dezelfde ratio uit te komen, zou de CAC moeten dalen naar €12.480 per klant. Dat is 20% minder, oftewel €62.400 minder acquisitie-uitgaven per kwartaal voor dezelfde 20 klanten. Een kwart procentpunt minder churn levert dus evenveel op als een vijfde van het acquisitiebudget.
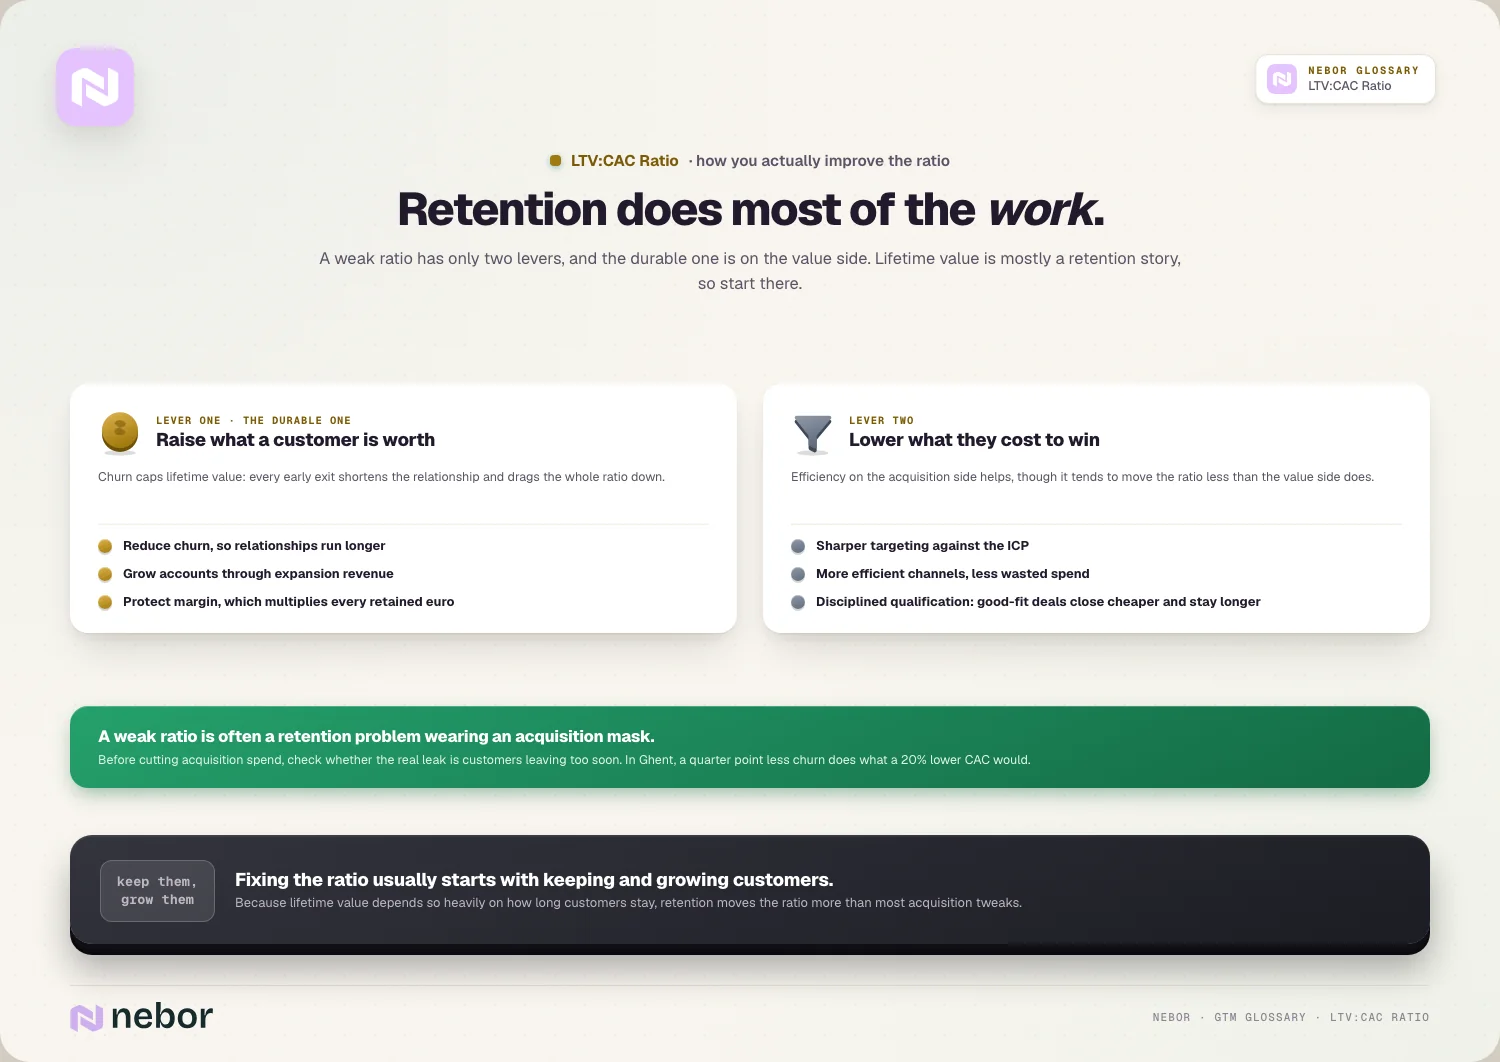
Expansion werkt aan dezelfde kant. De simpele formule gaat ervan uit dat een account elke maand hetzelfde betaalt, maar klanten die seats of modules toevoegen, gaan na verloop van tijd meer per maand betalen. Daarom maken expansion revenue en een net revenue retention boven de 100% de echte LTV groter dan de formule zegt. Toch zouden wij de churn uit gross revenue retention in de formule zetten en expansion als extra bovenop behandelen, want een paar grote accounts die groeien, kunnen veel kleine accounts verbergen die vertrekken.
Aan de kostenkant zit de grootste besparing in het laten liggen van de verkeerde accounts. Klanten buiten je ideal customer profile hebben meer meetings nodig voordat ze tekenen en churnen eerder, dus ze beschadigen beide helften van de ratio tegelijk. Scherpere lead qualification houdt ze uit de pipeline. Haal je list building en accountonderzoek bij je SDR's weg met geautomatiseerde prospecting, dan daalt de salarisregel, en met €180.000 van de €312.000 is dat de grootste kostenpost in de CAC van Gent.
Eén blended LTV:CAC-ratio verbergt het kanaal dat geld verliest
Een LTV:CAC-ratio voor het hele bedrijf is een gemiddelde van heel verschillende motions. Partnerverwijzingen zijn misschien goedkoop om te sluiten en blijven lang, terwijl paid social kleine accounts binnenbrengt die per deal veel kosten en binnen een jaar weer vertrekken. Middel je die twee, dan krijg je een respectabel cijfer dat je niets vertelt over waar de volgende euro heen moet.
Bereken de ratio dus ook per kanaal. Daarvoor heb je drie dingen in het CRM nodig: een oorspronkelijke bron op elke closed-won deal, een dealtype dat new business scheidt van upsells, en churndata die je aan de deal kunt terugkoppelen. Staan die er, dan kun je ook checken hoe snel elk kanaal beweegt, want een kanaal met een goede ratio en een trage pipeline velocity houdt meer cash vast dan de ratio doet vermoeden.
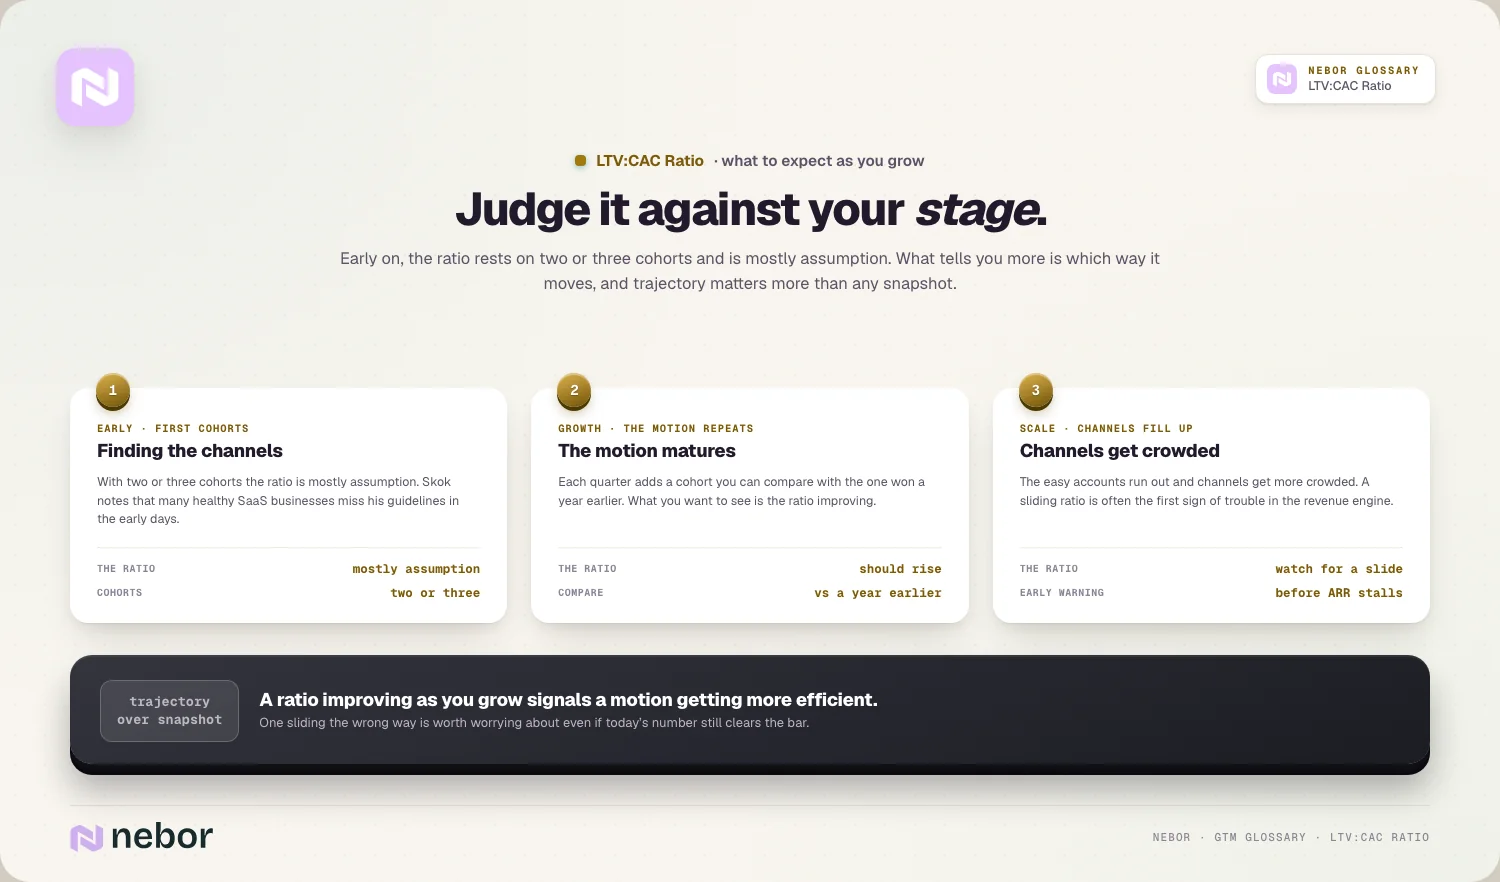
Cohorten tellen om dezelfde reden. Vergelijk de klanten die je in elk kwartaal won met die van een jaar eerder. In het begin heb je twee of drie cohorten en een ratio die vooral uit aannames bestaat, en Skok schrijft in zijn eigen gids dat veel gezonde SaaS-bedrijven in de beginjaren niet aan zijn richtlijnen voldoen. Waar je naar wilt kijken, is de richting: een ratio die verbetert naarmate de motion zich herhaalt, in plaats van een ratio die wegzakt als de makkelijke accounts op raken en kanalen voller worden. Een wegzakkende ratio is vaak het eerste teken van problemen in de bredere revenue engine, ruim voordat net new ARR begint te stokken.
Samenvatting
De LTV:CAC-ratio is één deling bovenop drie inschattingen: marge of omzet, welke kosten als acquisitie tellen, en hoe lang je denkt dat een klant blijft. Maak je die keuzes goed, dan is het getal bruikbaar. Maak je ze verkeerd, dan kan hetzelfde kwartaal uitkomen op 14 op 1 of op 3,5 op 1, en beide versies duiken op in iemands slides.
Drie op één is een verstandige ondergrens. Het blijft wel de vuistregel van een investeerder, zonder meting erachter, en over timing zegt het niets. Lees de ratio naast de payback, splits hem uit per kanaal en per cohort, en kijk welke kant hij op gaat. Moet hij omhoog, kijk dan eerst naar retentie. Klanten langer vasthouden beweegt de ratio meestal verder dan ze goedkoper binnenhalen.
Daarmee is de ratio een check op de hele commerciële opzet, breder dan marketing alleen, en daarom zien wij hem als een van de kernmetingen van hoe een GTM-systeem is ingericht om te groeien.
Staan de inputs van je ratio in een financesheet, een ads-dashboard en een CRM die het niet met elkaar eens zijn? Dan koppelen wij de dealbronnen, kostenposten en churndata in je eigen systemen, leggen we vast hoe elk getal berekend wordt, en dragen we de complete opzet over aan wie na ons de cijfers beheert.
Veelgestelde vragen
Is een hogere LTV:CAC-ratio altijd beter?
Nee. Onder ongeveer 3 op 1 zijn de economics mager, maar een ratio die meerdere kwartalen ver boven 5 op 1 ligt, betekent meestal dat je meer aan acquisitie kunt uitgeven en nog steeds winstgevend klanten wint. Houd je je in, dan laat je die klanten aan concurrenten. De uitzondering is een jong bedrijf waarvan de ratio alleen hoog is omdat churn nog geen tijd heeft gehad om zichtbaar te worden. Dan is het getal vooral optimistisch, en zegt het weinig over hoe sterk het bedrijf is.
Waar kijken investeerders naar achter de LTV:CAC-ratio van een bedrijf?
Vooral naar de definitie. Ze vragen of de LTV op brutomarge of op omzet is gebaseerd, of de CAC salarissen en commissies bevat, welke klantlooptijd is aangenomen en of het cijfer blended is of per kanaal. Daarna vragen ze naar de payback, want een ratio zegt niets over hoe lang cash vastzit. Een sterke ratio op basis van heldere, voorzichtige inputs weegt veel zwaarder dan een hogere ratio die op flatterende keuzes rust.
Welke LTV:CAC-ratio kan een startup in een vroege fase verwachten?
Meestal een onrustige. Met maar een paar kwartalen aan klanten is churn nauwelijks gemeten en is de looptijd vooral een aanname, dus de ratio kan er veel beter of slechter uitzien dan hij uiteindelijk wordt. David Skok, die de richtlijn van 3 op 1 populair maakte, merkte op dat veel gezonde SaaS-bedrijven die in het begin niet halen. Volg de richting van het ene cohort naar het volgende, eerder dan het absolute getal.
Bereken je LTV op omzet of op brutomarge?
Op brutomarge. Elke klant kost iets om te bedienen, via hosting, support, onboarding en transactiekosten, en dat geld gaat eraf voordat er iets terug kan naar acquisitie. LTV op basis van omzet laat de ratio er precies zoveel beter uitzien als het deel van de omzet dat opgaat aan het bedienen van klanten. Veel facturatietools tonen standaard LTV op omzet, dus vermenigvuldig met je brutomarge voordat je door de CAC deelt.
Wat betekent een LTV:CAC-ratio onder de 1?
Dat de gemiddelde klant, over de hele tijd dat hij blijft, minder brutowinst oplevert dan het kostte om hem te winnen. Elke nieuwe klant maakt het bedrijf armer, en sneller groeien maakt het erger. De gebruikelijke oorzaken zijn churn die de looptijd inkort, een salesmotion die te duur is voor de dealgrootte, of targeting die accounts met een slechte fit binnenhaalt. Los die op voordat je meer aan acquisitie uitgeeft.
Hoe schat je lifetime value in als je weinig churnhistorie hebt?
Laat een churn rate die bijna nul is geen enorme looptijd opleveren. Begrens de looptijd op de langste periode waarover je echte klantdata hebt, of op een voorzichtig plafond zoals vijf jaar, en reken opnieuw als cohorten ouder worden. Let ook op vroege waarschuwingssignalen, zoals downgrades en dalend gebruik, want die verschijnen meestal voor de opzeggingen en laten zien welke kant de churn op gaat.
Hoort expansion revenue in de LTV-berekening?
Expansion verhoogt de echte lifetime value wel, omdat klanten die seats of modules toevoegen elke maand meer betalen dan de simpele formule aanneemt. Veiliger is om de basisratio te berekenen met alleen churn en contraction, en expansion daarbovenop als extra te laten zien. Zo kan een handvol snelgroeiende accounts geen grotere groep klanten verbergen die langzaam krimpt of vertrekt.
Wat doen jaarcontracten met vooruitbetaling met de LTV:CAC-ratio?
Ze veranderen de ratio nauwelijks, want de klant betaalt hetzelfde bedrag over dezelfde looptijd. Wat ze veranderen, is de cash. Als je een jaar vooruit incasseert, staat de acquisitiekost veel eerder terug op de bankrekening, ook als de payback in de boekhouding gelijk blijft. Daarmee is jaarlijks vooruit factureren een van de snelste manieren om een lange payback makkelijker te financieren.
Moeten bedrijven met lange salescycli de ratio anders berekenen?
Ze moeten uitgaven en klanten in de tijd op elkaar laten aansluiten. Met een salescyclus van zes maanden komen de nieuwe klanten van dit kwartaal vooral uit uitgaven van twee kwartalen geleden. Deel je de kosten van dit kwartaal door de deals van dit kwartaal, dan raakt de CAC vertekend zodra de uitgaven veranderen. Laat de kosten ongeveer één salescyclus naijlen, of gebruik twaalf voortschrijdende maanden voor beide helften, zodat de ratio het geld weerspiegelt dat die klanten echt heeft opgeleverd.
Deel dit bericht
RevOps
Begrippenlijst
Gerelateerde begrippen
De basis GTM-concepten begrijpen

Klaar om je pipeline te bouwen