In this post:
Expansion revenue is de extra terugkerende omzet die je verdient bij klanten die je al hebt, via upgrades, extra seats, meer gebruik en add-onproducten, bovenop wat ze betaalden toen ze voor het eerst tekenden. Omzet van nieuwe logo's telt niet mee, en een verlenging tegen dezelfde prijs ook niet.
Het klinkt als een getal dat iedereen zo uit de facturatie haalt. In de praktijk is het een van de metrics die je het makkelijkst verkeerd leest, want expansion zegt pas iets naast de omzet die diezelfde klanten weghaalden via opzeggingen en downgrades. Een bedrijf kan een recordkwartaal aan expansion melden terwijl het klantenbestand eronder krimpt, en het boarddeck ziet er prima uit tot de verlengingen eraan komen.
Daarom behandelt deze uitleg expansion als onderdeel van een geheel: waar het uit bestaat, hoe het doorwerkt in net en gross revenue retention, wat het kost vergeleken met een nieuwe klant, en hoe je de accounts herkent die klaar zijn om te groeien.
TL;DR
Expansion komt via vier deuren binnen: upgrades naar een hoger pakket, meer seats of gebruik, cross-sells van een ander product en, als je ervoor kiest ze mee te tellen, prijsverhogingen bij verlenging. Label ze elk apart, want elke soort reageert op andere hefbomen.
Lees het af op een revenue bridge, naast churn en contraction. Een klantenbestand van €1.000.000 dat €100.000 verliest en €150.000 toevoegt, sluit het jaar af op 105% net revenue retention, maar op maar 90% gross.
Net revenue retention deelt wat de klanten van vorig jaar nu betalen door wat ze een jaar geleden betaalden, expansion inbegrepen. Gross revenue retention laat expansion weg en kan dus niet boven de 100% uitkomen. Beursgenoteerde bedrijven definiëren allebei in hun 10-K-jaarverslagen, en die definities verschillen: Datadog rapporteerde eind 2025 zo'n 120% net retention, Snowflake 126% in januari 2025 en Yext 97% net en 88% gross in januari 2026.
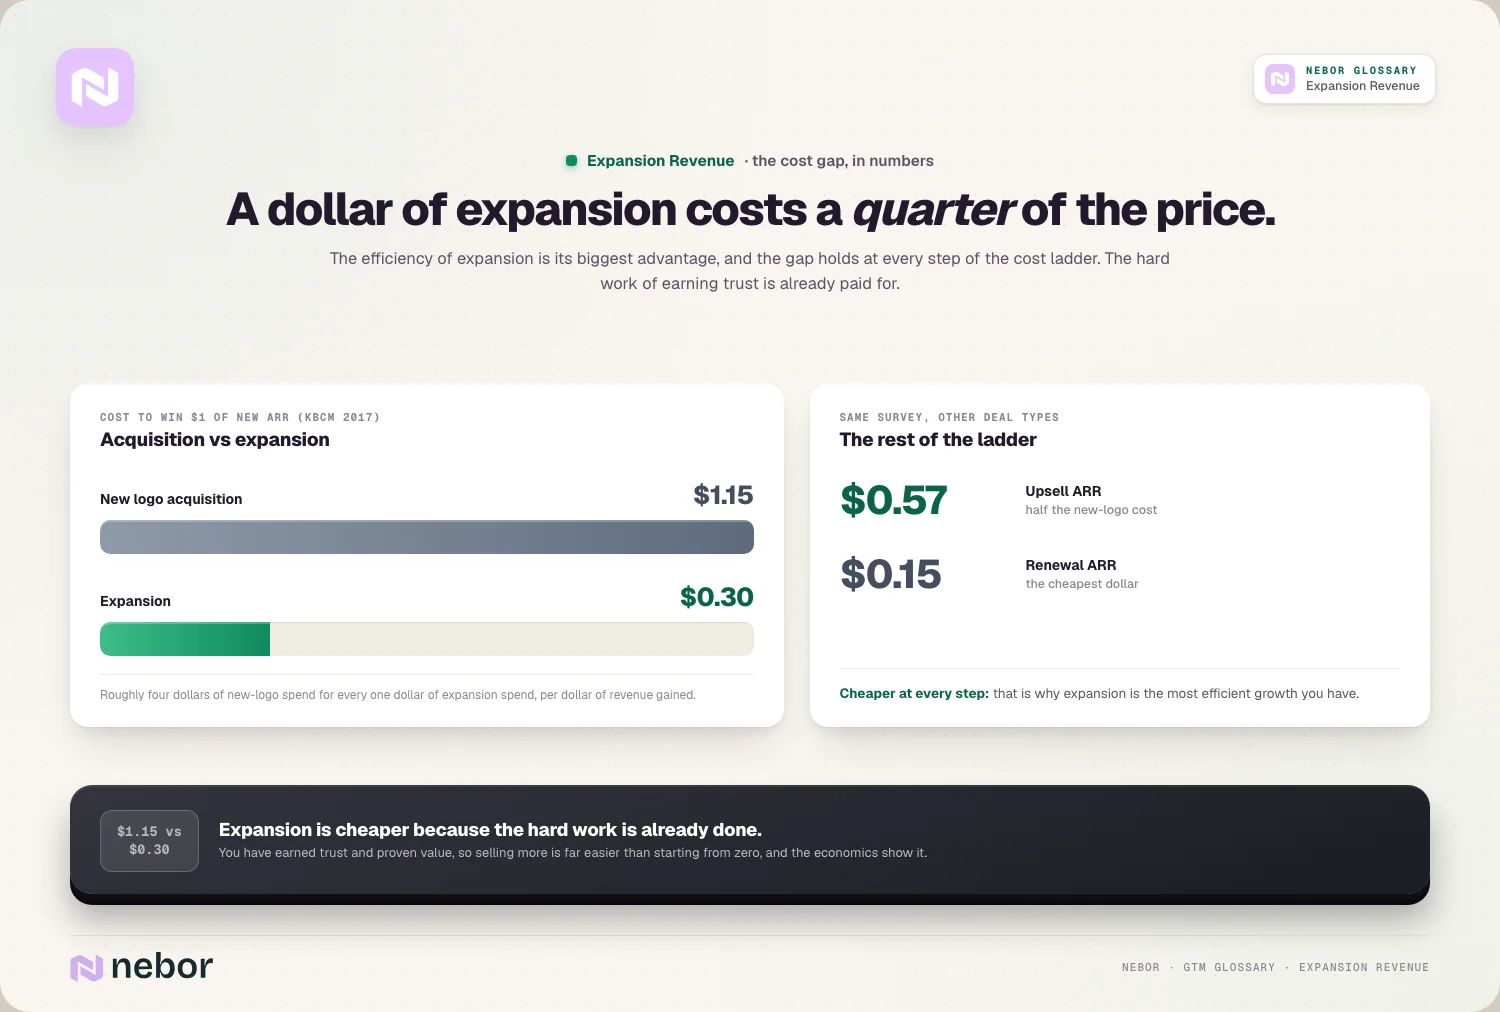
Expansion is goedkoper dan een nieuw logo, maar gratis is het niet. In de KBCM-survey uit 2017 onder zo'n 400 niet-beursgenoteerde SaaS-bedrijven kostte een dollar ARR van een nieuwe klant een mediaan van $1,15, tegenover $0,57 voor upsell-ARR en $0,30 voor expansion-ARR.
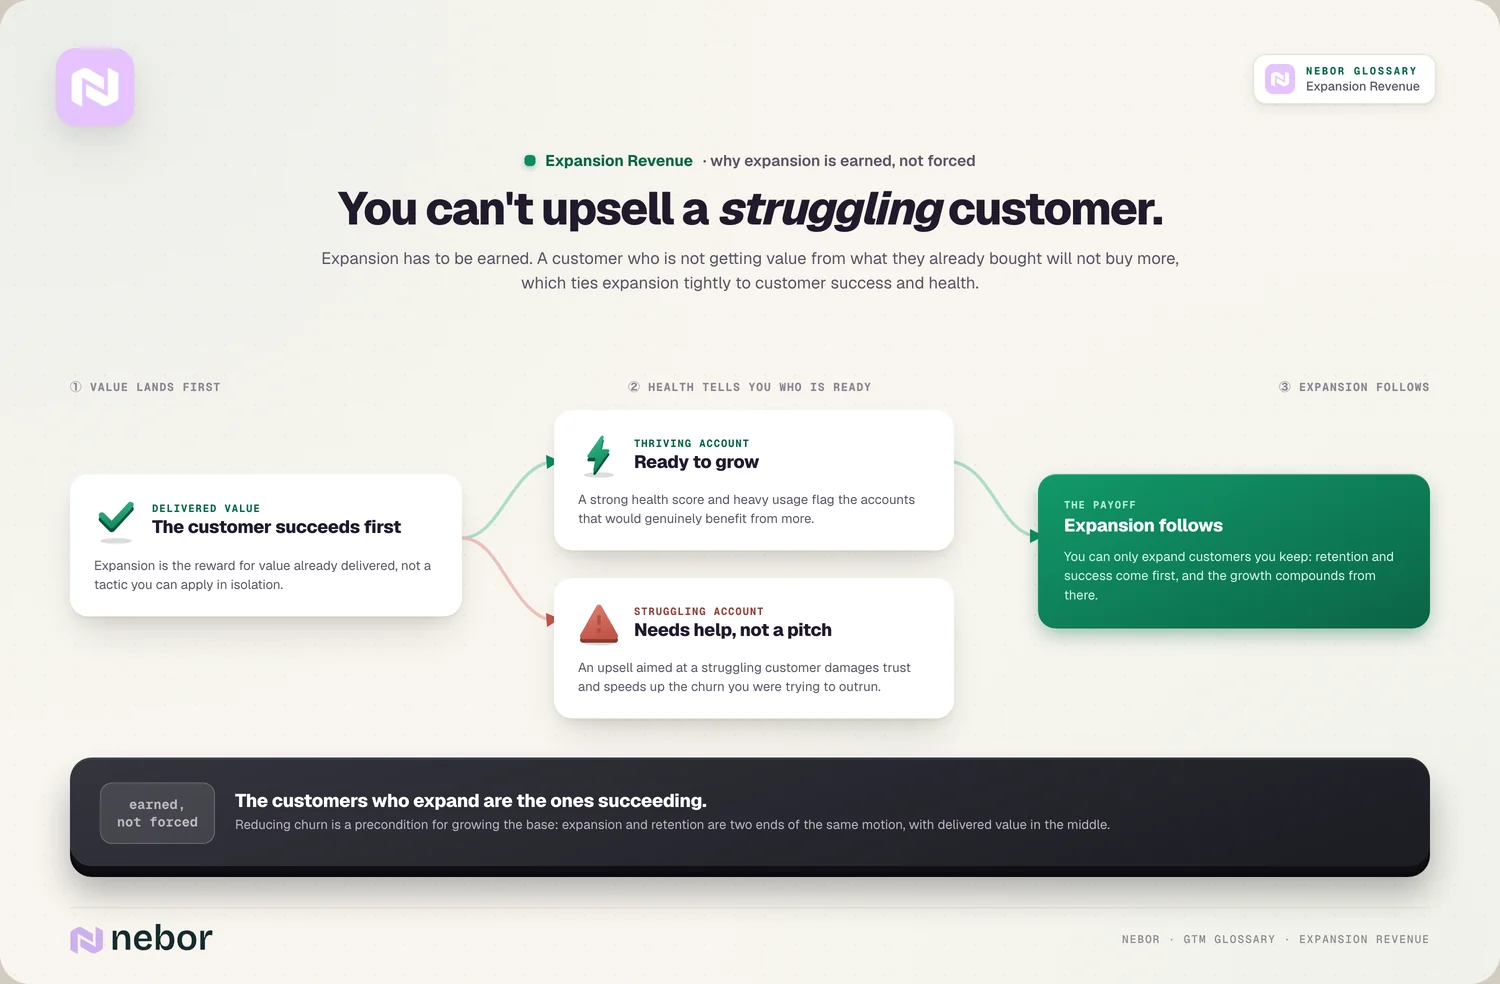
Alleen gezonde accounts breiden uit. Seats die op zijn, gebruik vlak bij een pakketlimiet, nieuwe teams die om toegang vragen en een nieuwe leidinggevende zijn de signalen die je naar een persoon wilt routen. Accounts met een rode health score hebben eerst hulp nodig, en pas daarna een pitch.
Geef expansion een eigen dealtype en een vaste eigenaar in het CRM, meestal customer success om de kans te spotten en een accountmanager of AE om hem te sluiten, zodat het nooit opgaat in de cijfers van new business.
Waar expansion revenue vandaan komt
De meeste expansion komt via een van vier deuren binnen, en het loont om bij te houden welke, want ze reageren niet op dezelfde dingen.
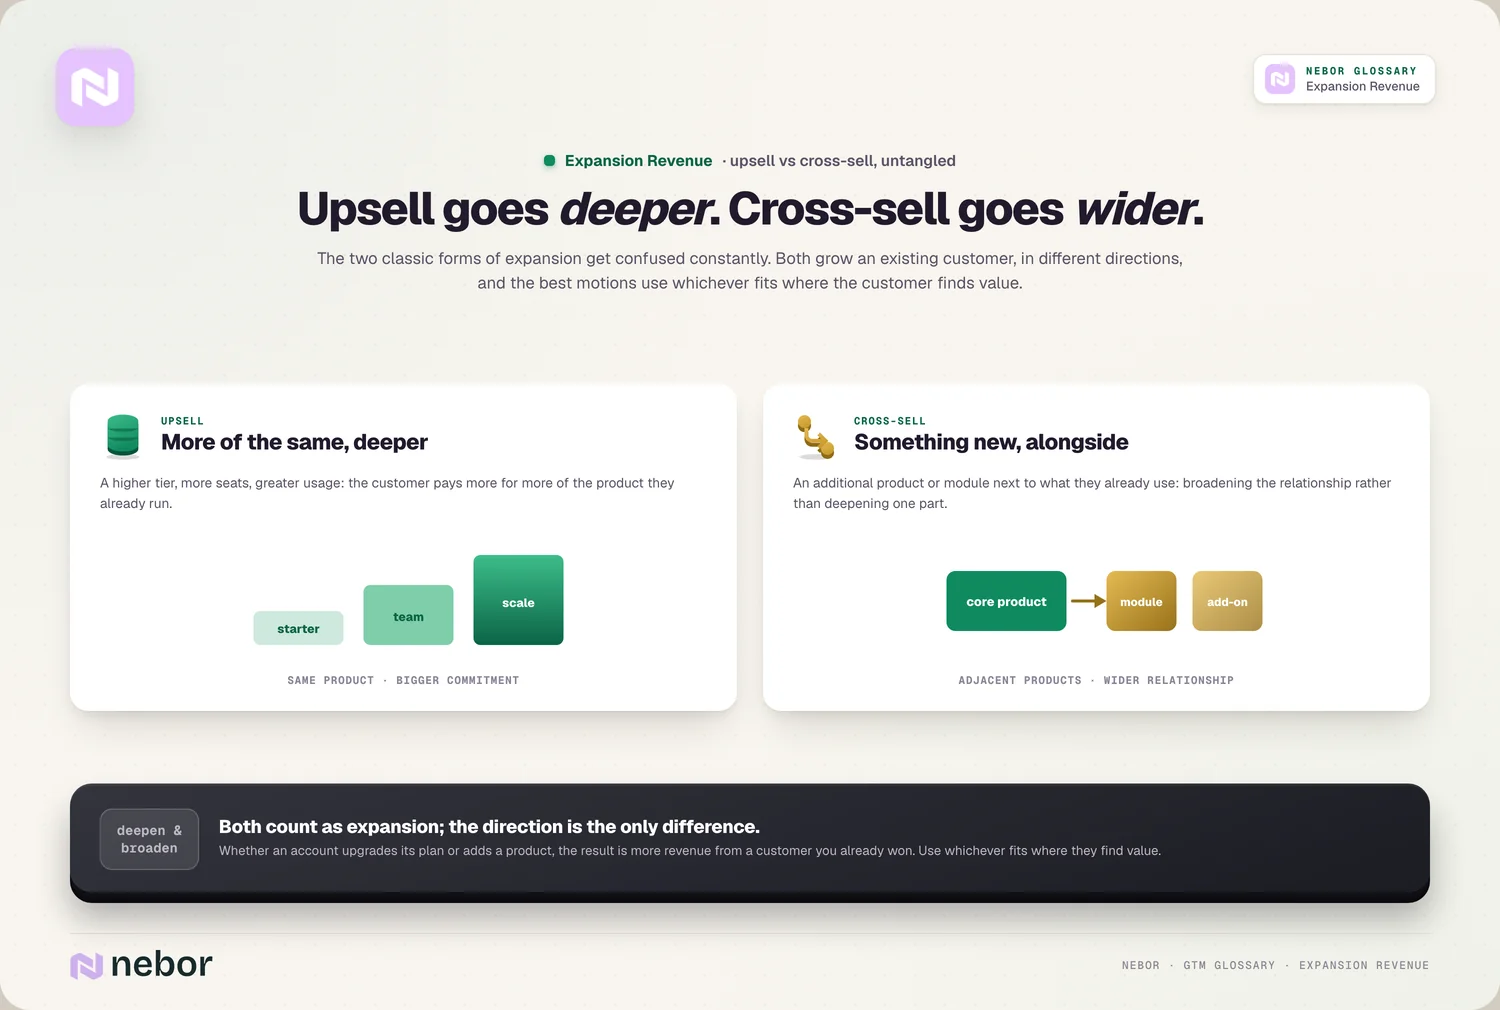
Upgrades naar een hoger pakket. Een klant stapt over van een teamabonnement naar een businessabonnement, omdat hij single sign-on, meer automatisering of een adminfunctie nodig heeft die er in een lager pakket niet in zit.
Meer seats of meer gebruik. Hetzelfde product, in grotere hoeveelheid gekocht. Bij prijzen per seat volgt het de personeelsomvang van de klant. Bij usage-based pricing volgt het hoeveel werk er door het product gaat, en daarom kunnen bedrijven die op verbruik rekenen groeien zonder dat iemand ergens voor tekent.
Cross-sells. Een tweede product of module naast het eerste, verkocht aan hetzelfde account en vaak aan een ander team binnen dat account.
Prijsverhogingen bij verlenging. Veel financeteams tellen die mee als expansion. Wij zouden ze apart bijhouden, want een prijsverhoging over de hele linie vertelt je iets over je prijszettingsmacht en niets over klanten die meer gebruiken van wat je verkoopt.
Die verdeling doet ertoe als je plant. Groei in seats hangt af van of de klant mensen aanneemt, upgrades van hoe je functies over pakketten verdeelt, en cross-sells van of een tweede team het probleem heeft dat je andere product oplost. Op die laatste twee heeft een accountmanager veel meer invloed dan op de eerste.
Zet expansion revenue op dezelfde pagina als churn en contraction
Op zichzelf is expansion een flatterend cijfer. Het nuttige beeld is een revenue bridge voor één groep klanten: alles wat ze aan het begin van het jaar betaalden, en dan wat ze opzegden, wat ze terugschroefden en wat ze erbij namen. Omzet van klanten die in de loop van het jaar tekenden, valt erbuiten.
Hier is een illustratieve bridge voor een softwarebedrijf met €1.000.000 aan annual recurring revenue (ARR) op 1 januari.
Beweging over het jaar | ARR |
|---|---|
Start-ARR van klanten die op 1 januari actief waren | €1.000.000 |
Churn: klanten die opzegden | -€60.000 |
Contraction: downgrades en verwijderde seats | -€40.000 |
Expansion: upgrades, seats, gebruik en cross-sells | +€150.000 |
Eind-ARR van dezelfde klanten | €1.050.000 |
Gross revenue retention (alleen churn en contraction) | 90% |
Net revenue retention (inclusief expansion) | 105% |
De onderste regel zegt dat het klantenbestand met 5% groeide. De regel erboven zegt dat een tiende van dat bestand vertrok of kromp. Allebei kloppen ze, en een team dat alleen de €150.000 aan expansion rapporteert, vertelt maar de helft. Als we de retentiecijfers van een klant doorlopen, lezen we gross retention als eerste, omdat expansion die regel niet mooier kan maken.
De bridge laat ook zien waarom de drie bewegingen elk een eigen veld nodig hebben in het CRM of het facturatiesysteem. Worden downgrades vastgelegd als revenue churn, of wordt een cross-sell gelogd als een gloednieuwe deal, dan verschuiven de percentages om redenen die niets met klanten te maken hebben. Een revenue waterfall toont dezelfde bewegingen per maand, met new business erbij, en net new ARR is het ene getal waarin ze allemaal tegen elkaar zijn weggestreept.
Net revenue retention en gross revenue retention, gedefinieerd zoals beursgenoteerde bedrijven ze rapporteren
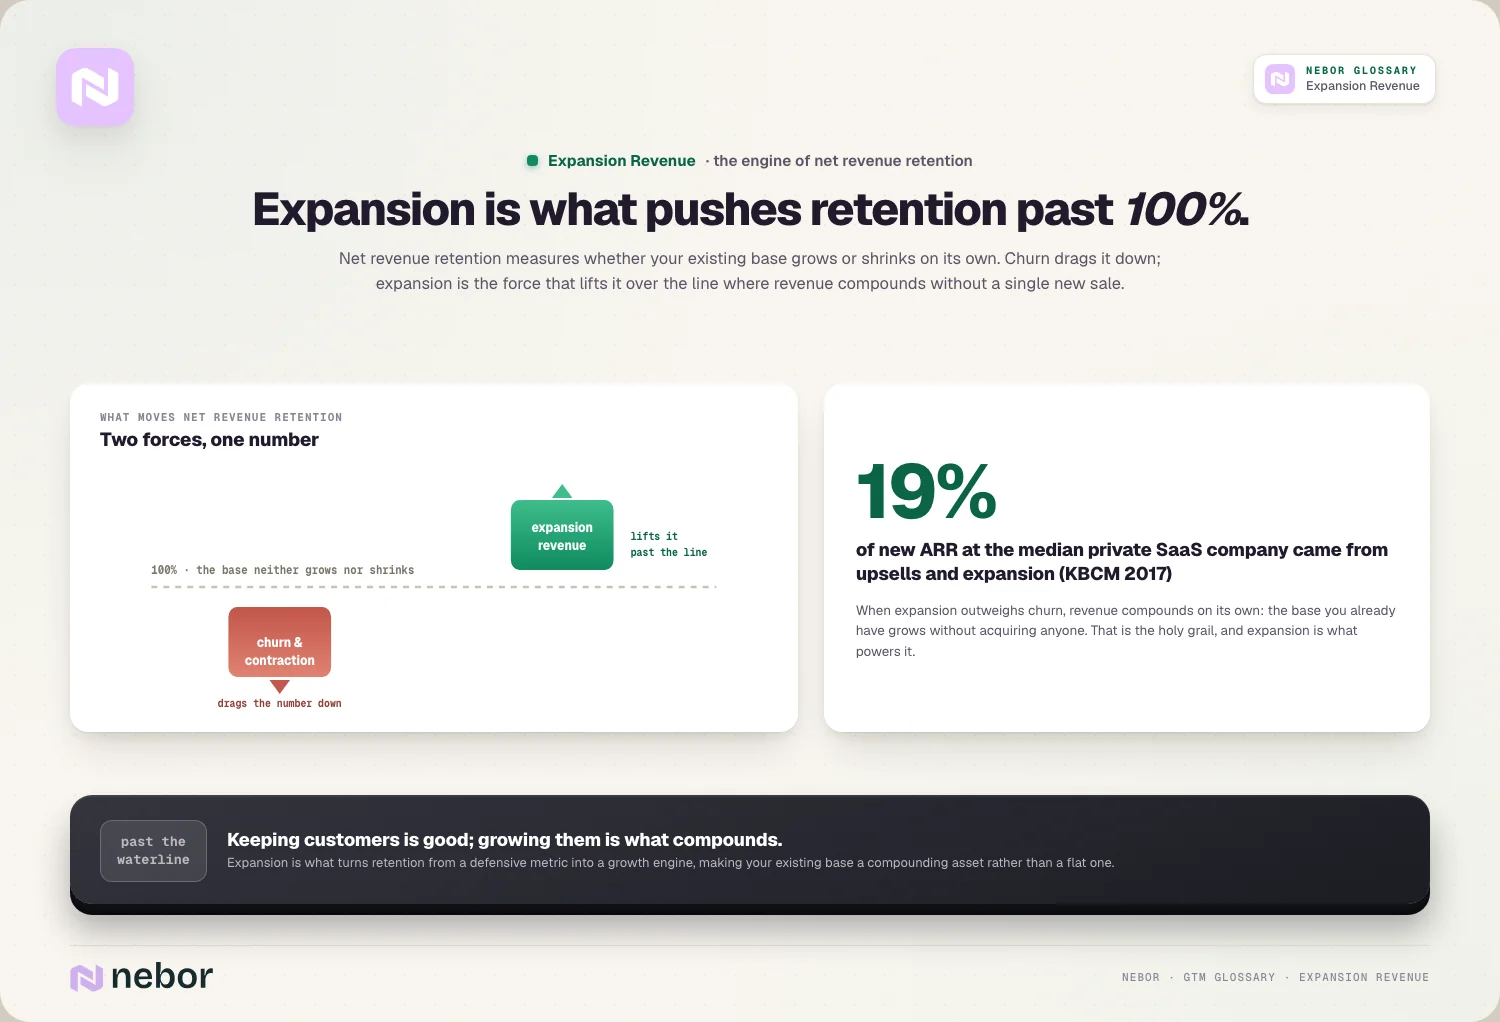
Expansion is het deel van net revenue retention (NRR) dat het cijfer boven de 100% kan duwen. Gross revenue retention (GRR) is dezelfde berekening zonder expansion, en komt dus maximaal uit op 100%. Het verschil tussen de twee is ruwweg je expansion rate.
Beursgenoteerde softwarebedrijven moeten deze metrics toelichten in hun jaarverslagen, en daarom zijn 10-K-filings de preciezeste definities die er zijn. De laatste 10-K van Yext beschrijft ze allebei naast elkaar. In de definitie van Yext voor dollar-based net en gross retention neem je de ARR van de klanten die 12 maanden voor het einde van de periode een actief contract hadden, en meet je daarna de ARR van diezelfde groep nu. De net-versie bevat expansion, contraction en churn. De gross-versie bevat contraction en churn, zonder expansion. Allebei zijn ze de ARR van nu gedeeld door de ARR van een jaar eerder.
De eigen cijfers van Yext laten zien waarom je ze allebei wilt hebben. Per 31 januari 2026 rapporteerde het bedrijf 97% net en 88% gross retention over alle klanten. Klanten die $50.000 per jaar of meer betalen, kwamen uit op 99% net en 90% gross, terwijl klanten onder die grens op 86% en 75% zaten. Expansion voegde in elke groep negen tot elf punten toe, en toch kromp het klantenbestand.
Andere bedrijven meten hetzelfde idee op een andere manier. De 10-K van Datadog vergelijkt ook de ARR van dezelfde klanten met een jaar ertussen, maar rapporteert een gewogen gemiddelde van de momentopnames over de afgelopen 12 maanden, en kwam daarmee eind 2025 op zo'n 120%. De 10-K van Snowflake gebruikt productomzet in plaats van ARR, vergelijkt twee volledige jaren en houdt klanten die het platform niet meer gebruiken in de berekening, met een waarde van nul. Snowflake rapporteerde 126% per 31 januari 2025, tegen 158% twee jaar eerder, en verwacht dat het percentage op lange termijn daalt naarmate langjarige klanten een groter deel van de omzet uitmaken.
Daar volgen twee lessen uit. Een NRR-cijfer is alleen te vergelijken met een ander als je weet wat erachter zit: ARR of omzet, één jaar of twee, een gewogen gemiddelde of een momentopname. En bedrijven met usage-based pricing, zoals Datadog en Snowflake, schommelen harder in beide richtingen dan bedrijven die per seat rekenen, dus de 120% van een branchegenoot zegt weinig over wat jouw klantenbestand zou moeten doen. Vergelijk eerst met je eigen klantcohorten uit eerdere jaren, en pas daarna met anderen.
Is expansion echt goedkoper dan een nieuwe klant?
Meestal wel, al scheelt het minder dan de populaire cijfers doen vermoeden. De meest geciteerde data komt uit de survey onder niet-beursgenoteerde SaaS-bedrijven die KBCM Technology Group (voorheen Pacific Crest Securities) uitvoerde met David Skok van Matrix Partners. In de editie van 2017, met zo'n 400 niet-beursgenoteerde SaaS-bedrijven, gaf de mediane respondent (de kleinste bedrijven niet meegerekend) $1,15 uit om elke dollar nieuwe ARR van een nieuwe klant binnen te halen. Een dollar upsell-ARR kostte $0,57, een dollar expansion-ARR $0,30 en een dollar ARR uit verlengingen $0,15.
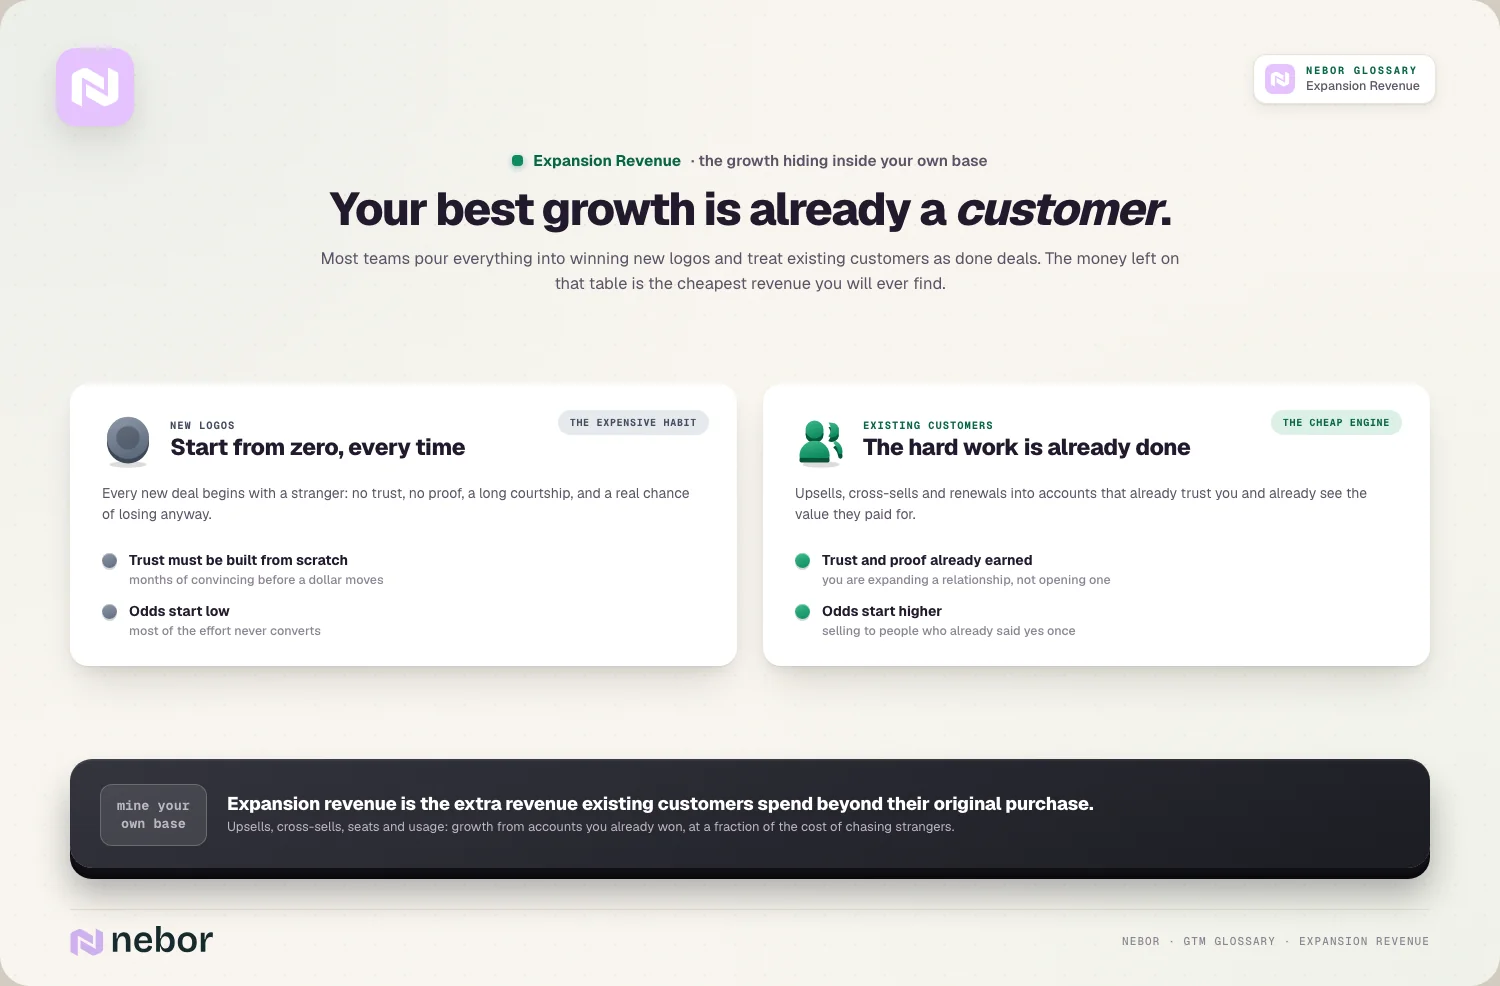
Dezelfde analyse merkte op dat upsell-dollars duurder waren geworden dan het jaar ervoor, toen ze $0,27 kostten, en dat het mediane bedrijf 19% van zijn nieuwe ARR uit upsells en expansion haalde, waarbij grotere bedrijven er tot twee keer zo zwaar op leunden. De data is oud en gaat alleen over niet-beursgenoteerde bedrijven, dus de verhouding is bruikbaarder dan de bedragen zelf. Meer halen uit een klant die je al betaalt, kost ergens tussen een kwart en de helft van wat het kost om een onbekende binnen te halen.
Die besparing zie je terug in al je unit economics. Expansion voegt omzet toe zonder nieuwe customer acquisition cost, dus het verhoogt de customer lifetime value en verbetert je verhouding tussen LTV en CAC nadat de eerste deal al gesloten is. Het verandert ook wat je je voor die eerste deal kunt veroorloven, en dat is de gedachte achter land and expand: een klein eerste contract is prima als accounts daarna betrouwbaar groeien.
Het addertje is dat die korting alleen geldt waar al vertrouwen is, en vertrouwen is er alleen bij accounts die waarde halen uit wat ze kochten.
Gezonde accounts breiden uit, accounts die worstelen churnen
Geen enkele vorm van accountmanagement verkoopt meer seats aan een klant die de eerste nog niet heeft uitgerold. Duw je een upgrade naar een account dat worstelt, dan versnel je meestal de opzegging die je wilde voorkomen, omdat de pitch bevestigt wat ze al vermoedden: dat jij meer geeft om de factuur dan om hun probleem.
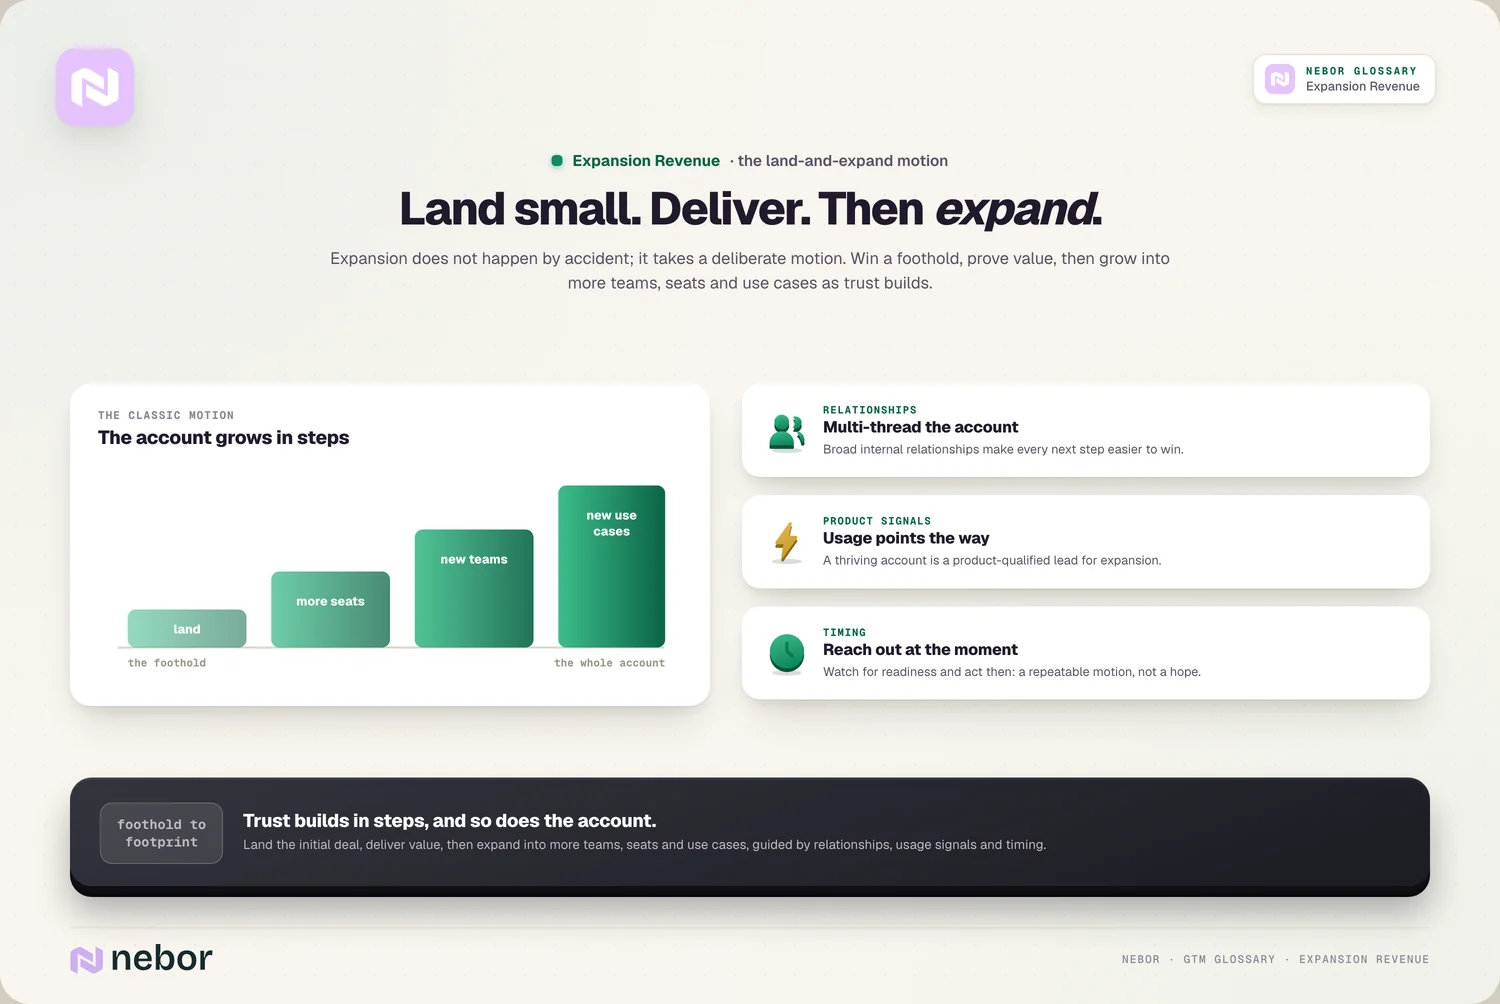
Expansion begint dus bij een werkende customer health score en een stevige grip op je customer churn rate. Accounts in het rood krijgen hulp bij de onboarding of een escalatie. Accounts in het groen houd je in de gaten voor het moment dat ze te groot worden voor wat ze kochten.
De signalen die wij naar een eigenaar zouden routen, zijn concreet, en de meeste zitten in data die je al verzamelt:
Seatgebruik dicht bij het gecontracteerde aantal, of admins die gebruikers verwijderen om eronder te blijven.
Gebruik dat een pakket- of volumelimiet nadert. Dat werkt ongeveer als een product qualified lead, alleen dan bij een account dat al betaalt.
Mensen van een nieuwe afdeling of uit een nieuw land die inloggen of om toegang vragen.
Een nieuwe leidinggevende of een financieringsronde bij het account, opgepikt als trigger event.
Supporttickets die vragen om een functie die in een hoger pakket of in een ander product zit.
Elk signaal moet een taak of melding opleveren voor een persoon met een naam. Handmatig opletten werkt bij twintig accounts en loopt vast bij tweehonderd, en dat is het punt waarop het zinvol wordt om, net als bij nieuwe logo's, sales prospecting te automatiseren op basis van signalen uit je bestaande klantenbestand.
Breedte binnen het account doet er net zoveel toe als timing. Een klant waar je één admin kent, verlengt waarschijnlijk wel. Een klant waar je de admin, twee teamleads en de budgethouder kent, voegt veel vaker teams toe, omdat meer mensen binnen dat bedrijf het pleidooi voor je kunnen voeren. Dat is multi-threading na de verkoop, en het is het trage, weinig glamoureuze deel van elke land-and-expand-aanpak.
Wie eigenaar is van het expansion-cijfer, en waar het in het CRM staat
Expansion valt tussen teams in. Customer success ziet het gebruik en de health score, sales weet hoe je een commercieel gesprek voert, en finance telt het resultaat. Is niemand met naam aangewezen, dan wordt expansion alleen opgepakt als een klant er toevallig om vraagt.
De opzet die we het vaakst zien werken, verdeelt de taak. Customer success is eigenaar van de relatie en spot de kans, en een accountmanager of de oorspronkelijke AE doet het commerciële deel zodra er een echt gesprek is. Kleinere bedrijven geven CSM's vaak het hele traject, met een bonus die aan expansion vastzit. Beide kunnen werken. Wat vaak averechts uitpakt, is een CSM die puur op retentie wordt afgerekend upsells laten pushen, want dan zet je de persoon die de klant het meest vertrouwt in de rol van verkoper, zonder dat iemand dat hardop zegt.
Hoe je het ook verdeelt, leg expansion vast als een eigen soort deal. In HubSpot betekent dat meestal een aparte deal-pipeline of een property voor het dealtype, en in Salesforce het veld Type op de opportunity, met waarden die new business, upsell, cross-sell en verlenging uit elkaar houden. Dan bouwt de bridge van hierboven zichzelf op uit CRM-data, wordt expansion-pipeline geforecast zoals elke andere pipeline, en hoeft niemand aan het eind van het kwartaal de cijfers uit facturen te reconstrueren.
Koppel de expansion-deal meteen aan de health- en gebruiksvelden van het account. Een rep die een upsell-opportunity opent, moet op één plek zien dat het account op 95% van zijn seats zit en dat de supporttickets rustig zijn, zonder drie tools door te spitten om daarachter te komen.
De kern
Expansion revenue is de efficiëntste groei die een bedrijf met terugkerende omzet heeft, en een van de cijfers die je het makkelijkst verkeerd leest. Los gerapporteerd kan het een churnprobleem verbergen. Gerapporteerd naast churn en contraction, op een bridge die zowel net als gross retention voedt, vertelt het je of de klanten die je al hebt gewonnen dit jaar meer waard zijn dan vorig jaar.
De bedrijven die deze cijfers publiceren, zijn een nuttige realitycheck. Hun definities verschillen, hun percentages zakken naarmate hun klantenbestand volwassener wordt, en zelfs een degelijk product kan onder de 100% uitkomen als kleine klanten sneller vertrekken dan grote klanten groeien. Je eigen trend, elk kwartaal op dezelfde manier gemeten, vertelt je meer dan het kopcijfer van een branchegenoot.
Het dagelijkse werk is eenvoudiger dan de metric: label elk type expansion, let op de signalen dat een account zijn abonnement ontgroeit, geef elke kans een eigenaar en houd accounts die worstelen uit de upsell-wachtrij. Zo aangepakt wordt expansion de meest voorspelbare lijn in je go-to-market-systeem, dat het GTM-flywheel en de bredere revenue engine voedt. Het begint ook eerder dan de meeste teams denken, namelijk bij wie je binnenhaalt, want klanten die passen bij je ideal customer profile zijn meestal de klanten met ruimte om te groeien.
Wil je dit goed laten inrichten? Wij bouwen de expansion-pipeline, de health- en gebruikssignalen en de retentierapportage in je eigen CRM, en dragen het daarna gedocumenteerd over, zodat je customer success- en salesteams het zonder ons kunnen draaien.
Veelgestelde vragen
Wat is het verschil tussen een upsell en een cross-sell?
Een upsell verkoopt meer van wat de klant al heeft: een hoger pakket, meer seats of meer gebruik van hetzelfde product. Een cross-sell voegt iets anders toe, zoals een tweede product of module, vaak voor een ander team in hetzelfde bedrijf. Allebei tellen ze als expansion revenue, omdat ze allebei verhogen wat een bestaand account betaalt. Houd ze apart bij, want upsells hangen af van de adoptie van het eerste product, terwijl cross-sells afhangen van een tweede team met een passend probleem.
Moet een bedrijf in een vroege fase zich richten op expansion of op nieuwe klanten?
Op nieuwe klanten, bijna altijd. Met een paar dozijn accounts is er weinig klantenbestand om uit te breiden, en vroege klanten zitten vaak op eerste deals met korting, waardoor upsells ongemakkelijk worden. Dat verandert zodra het klantenbestand zo groot is dat een paar punten net revenue retention evenveel opleveren als een flink stuk new business. Leg expansion ook in het begin al apart vast in het CRM, zodat de historie er is tegen de tijd dat het ertoe gaat doen.
Tellen prijsverhogingen als expansion revenue?
Veel bedrijven tellen ze mee, omdat de klant meer betaalt dan voorheen en het geld terugkomt in net revenue retention. Wij zouden ze als eigen categorie labelen. Een prijsverhoging bij verlenging zegt iets over je prijszettingsmacht, terwijl seats, upgrades en cross-sells laten zien of klanten meer gebruiken van wat je verkoopt. Als je die twee mengt, ziet de adoptie er gezonder uit dan ze is, en een prijsverhoging kun je niet elk jaar herhalen.
Is expansion revenue hetzelfde als net new ARR?
Nee. Net new ARR is de totale verandering in annual recurring revenue over een periode: ARR van nieuwe klanten plus expansion, min churn en contraction. Expansion is daar één onderdeel van. Een bedrijf kan sterke expansion hebben en een vlakke net new ARR als churn de winst opeet, of een sterke net new ARR met weinig expansion als nieuwe logo's de groei dragen. Kijk je naar allebei, dan zie je waar de groei echt vandaan komt.
Kan sterke expansion een churnprobleem verbergen?
Ja, en vaker dan teams verwachten. Een handvol grote accounts die seats toevoegen, kan net revenue retention boven de 100% duwen terwijl veel kleinere klanten zonder veel ophef opzeggen. Daarom hoort gross revenue retention in elk rapport naast net retention te staan. Gross retention negeert expansion en laat het lek dus direct zien. Een dalend gross-cijfer onder een stabiel net-cijfer is een vroeg waarschuwingssignaal waar je op wilt handelen.
Wat is een goede net revenue retention?
Er is geen enkel goed getal, omdat net revenue retention afhangt van het prijsmodel, de grootte van de klanten en hoe het bedrijf het definieert. Openbare jaarverslagen laten de spreiding zien: Datadog rapporteerde eind 2025 zo'n 120%, Snowflake 126% in januari 2025 en Yext 97% in januari 2026. Alles boven de 100% betekent dat het bestaande klantenbestand groeit zonder nieuwe klanten. De nuttigste vergelijking is je eigen trend, elk kwartaal op dezelfde manier berekend.
Telt een klant die vertrekt en terugkomt als expansion revenue?
Meestal niet. De meeste definities stellen de groep samen uit klanten die aan het begin van de periode actief waren, dus een klant die vertrok en later terugkwam, verschijnt als nieuwe of gereactiveerde business en telt niet als expansion. Sommige bedrijven rapporteren reactivaties als aparte regel. Wat je ook kiest, houd het consistent, want als je reactivaties tussen categorieën verschuift, verandert je net revenue retention zonder dat er in het klantenbestand echt iets verandert.
Hoe verandert usage-based pricing expansion revenue?
Bij usage-based pricing ontstaat expansion zodra klanten meer werk door het product laten lopen, zonder nieuw contract of salesgesprek. Dat tilt net revenue retention in goede jaren omhoog en trekt het hard omlaag als klanten op hun uitgaven gaan besparen. Expansion forecasten betekent dan gebruikstrends per account modelleren in plaats van upsell-deals in de pipeline tellen, en contraction verdient net zoveel aandacht als groei.
Doet expansion revenue ertoe buiten softwarebedrijven?
Ja. Elk bedrijf met terugkerende klanten verdient expansion revenue, waaronder bureaus, managed service providers, dataleveranciers en abonnementsbedrijven met pakketten. Het mechanisme is hetzelfde: meer scope, meer volume of een extra dienst, verkocht aan een bestaande klant. Het verschil is dat het buiten SaaS zelden apart wordt bijgehouden, waardoor een klant die groeit en een klant die net is binnengehaald er in de rapporten vaak hetzelfde uitzien.
Deel dit bericht
RevOps
Begrippenlijst
Gerelateerde begrippen
De basis GTM-concepten begrijpen

Klaar om je pipeline te bouwen